Finanzüberblick
Was bleibt von der Miete? Ihre Finanzen im Überblick.
Sehen Sie Einnahmen, Ausgaben und Finanzierung je Immobilie. Unterscheiden Sie das vorbereitende steuerliche Ergebnis vom Cashflow nach Bankrate und erkennen Sie, wo zusätzlicher Finanzierungsbedarf besteht.
Tarifumfang und optionale Zusatzleistungen beachten
- Cashflow
- vs. steuerl. Ergebnis
- Tilgung
- Zins & Restschuld
- EÜR
- Anlage-V-Vorbereitung
- 3
- PDF-Reports
- Für private Vermieter
- Im Browser nutzbar
- AVV verfügbar
Von der Vorbereitung zum Ergebnis
Cashflow und steuerliches Ergebnis getrennt sehen.
Einnahmen, laufende Kosten und Finanzierung je Immobilie auswerten.
Grundlagen erfassen
Mieten, Ausgaben und Darlehensdaten aktuell halten.
Sichten vergleichen
Zinsen, Tilgung und steuerliche Ansätze auseinanderhalten.
Berichte nutzen
Ergebnisse prüfen und PDF-Auswertungen für die Ablage erstellen.
Im Alltag
Ihre Vorteile auf einen Blick
Steuer & Cashflow getrennt
Steuerliches Ergebnis (nur Zinsen) und echter Liquiditäts-Cashflow (volle Bankrate inkl. Tilgung) – sauber getrennt statt in einen Topf geworfen.
Finanzierung auswerten
Zinsen, Tilgung, Bankrate und verbleibende Restschuld – je Jahr und je Darlehen, automatisch im Cashflow berücksichtigt.
Unterdeckungs-Warnung
Ein Warnband bei negativem Cashflow, damit eine Liquiditätslücke nicht übersehen wird.
EÜR-Ansicht
Einnahmen und Werbungskosten nach Anlage-V-Zeilen gruppiert – als Vorbereitung für die Steuererklärung.
PDF-Reports
Drei druckfertige Reports der Jahresübersicht: Betriebskosten, EÜR und Mietzahlungen – für Steuerberater oder eigene Ablage.
Rücklagen sauber getrennt
Instandhaltungsrücklage und Nachschüsse werden angezeigt, aber bewusst nicht in EÜR oder Cashflow eingerechnet.
Zwei Sichten, nicht in einen Topf
Steuerliches Ergebnis und Cashflow getrennt
Das stärkste betriebswirtschaftliche Argument zuerst: Steuersicht und Liquiditätssicht gehören getrennt – beide sind nachvollziehbar dargestellt, nicht als Blackbox-Zahl.
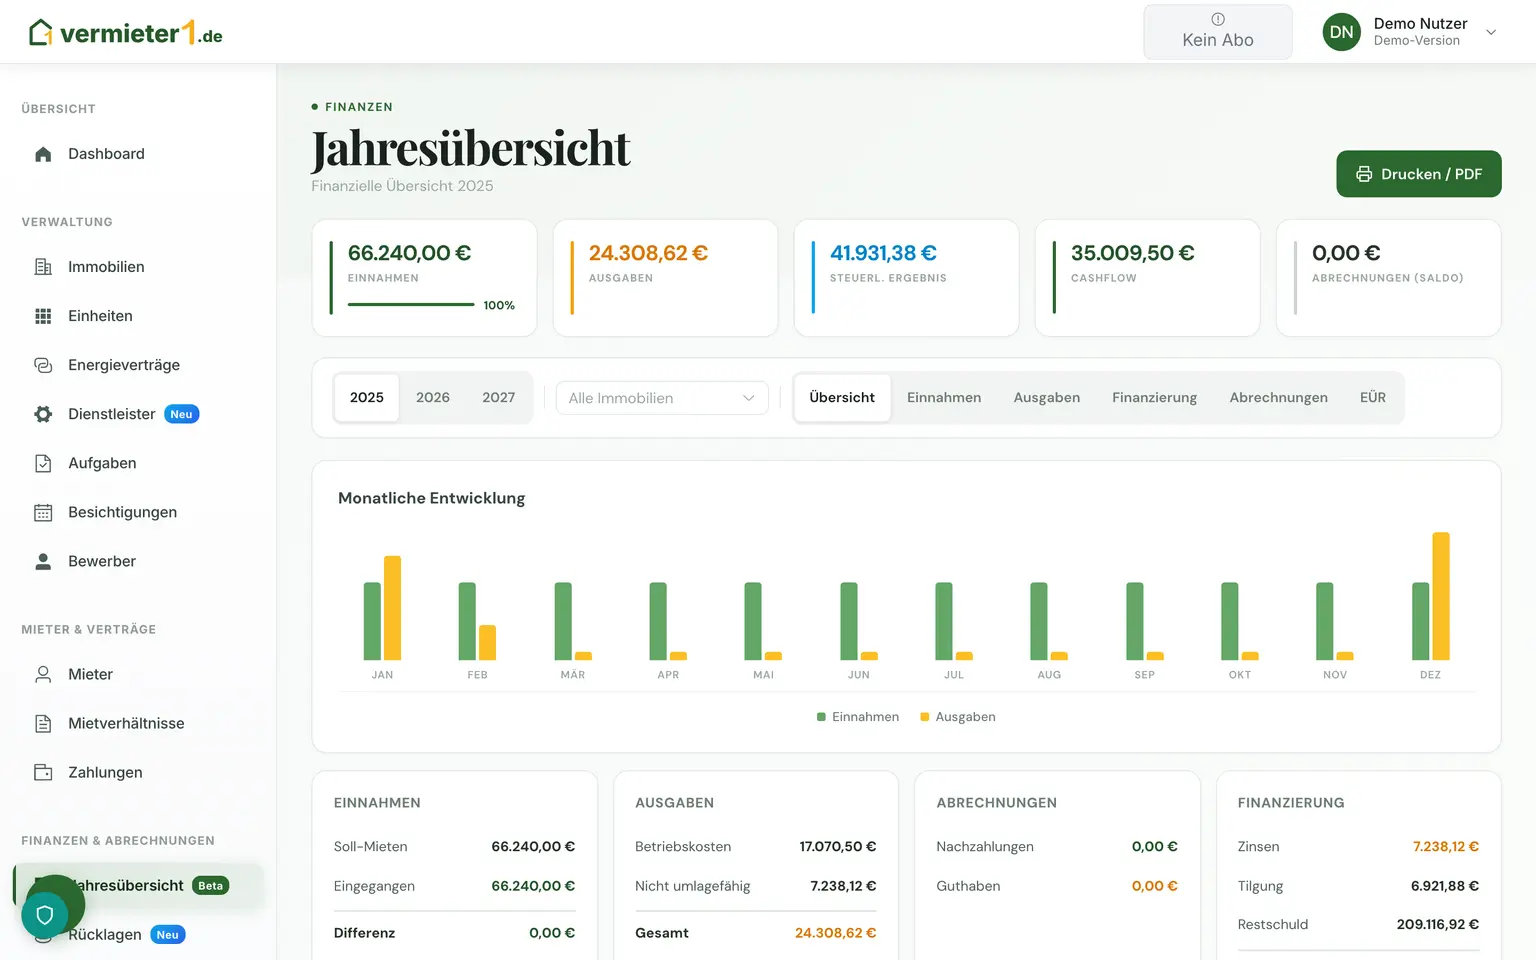
- Fünf Kennzahlenkarten je Jahr: Einnahmen, Ausgaben, steuerliches Ergebnis, Cashflow und Abrechnungs-Saldo
- Steuersicht: nur die Schuldzinsen mindern das steuerliche Ergebnis – die Tilgung bleibt außen vor
- Liquiditätssicht: der Cashflow rechnet mit der vollen Bankrate inklusive Tilgung
- Cashflow-Rechnung Schritt für Schritt nachvollziehbar dargestellt
- Warnband bei negativem Cashflow, damit eine Unterdeckung nicht übersehen wird
- Jahres- und Immobilienfilter; für das laufende Jahr ein klar gekennzeichneter vorläufiger Stand
Steuer und Cashflow getrennt ausgewiesen
Pro Jahr und pro Darlehen
Finanzierung auswerten: Zinsen, Tilgung und Restschuld
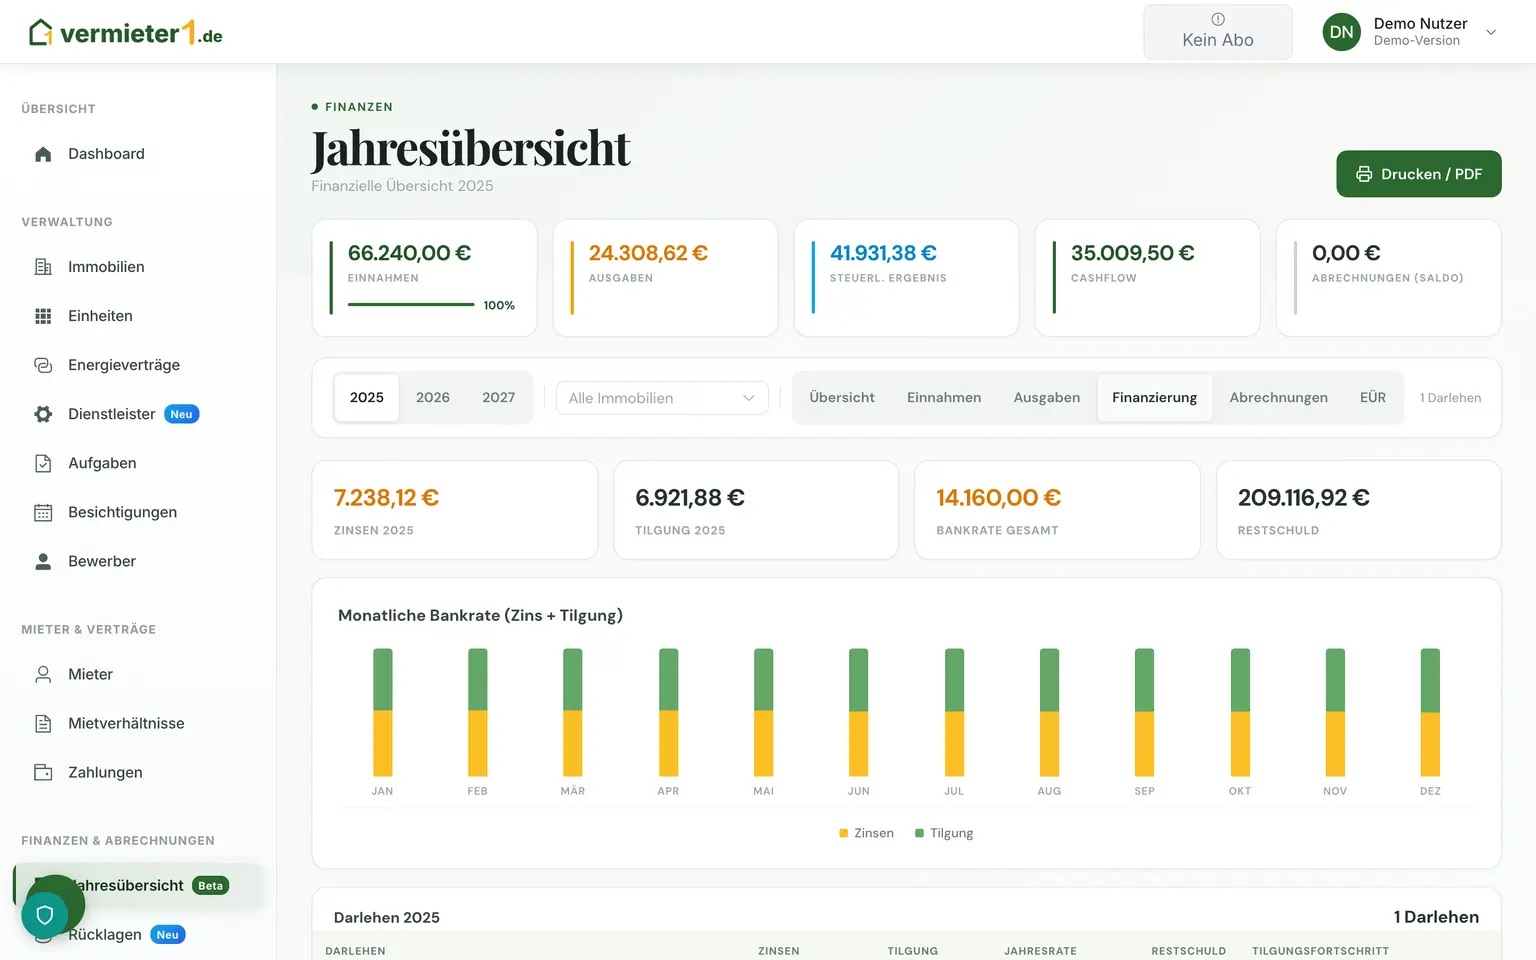
Die Finanzierungsauswertung macht sichtbar, wie viel von der Bankrate Zins und wie viel Tilgung ist – und wie die Restschuld sinkt.
- Kennzahlen je Jahr: Zinsen, Tilgung, Bankrate gesamt und verbleibende Restschuld
- Monatliches Balkendiagramm mit gestapeltem Zins- und Tilgungsanteil
- Darlehenstabelle je Kredit mit Kreditgeber, Jahresrate und Tilgungsfortschritt
- Darlehen werden einmal je Immobilie hinterlegt und fließen automatisch in den Cashflow ein
- Im laufenden Jahr werden nur die bereits verstrichenen Monate berücksichtigt
Zins- und Tilgungsanteil über das Jahr
Brücke zur Anlage V
EÜR-Ansicht als Vorbereitung für die Steuererklärung
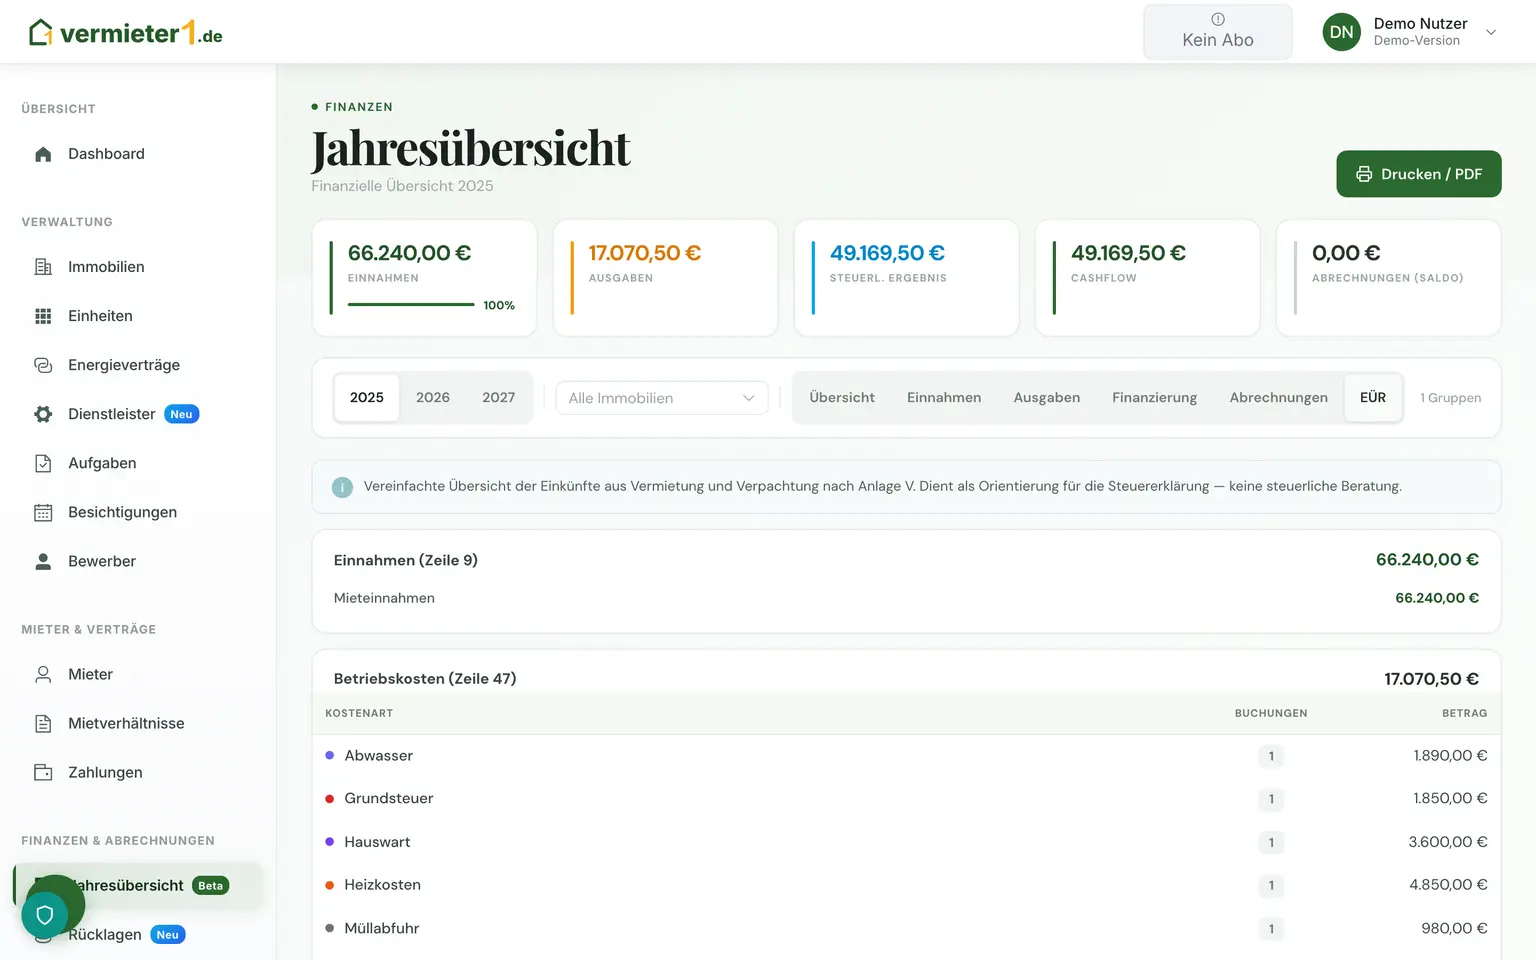
Die EÜR-Ansicht gruppiert Einnahmen und Werbungskosten nach Anlage-V-Zeilen – als Orientierung, nicht als Ersatz für den Steuerberater.
- Einnahmen inklusive NK-Nachzahlungen und abzüglich ausgezahlter NK-Guthaben (Zeile 9)
- Werbungskosten nach Anlage-V-Zeilen: Schuldzinsen (37), Erhaltungsaufwand (39), Verwaltung (46), Betriebskosten (47), Sonstige (49)
- Summe der Werbungskosten und Einkünfte aus Vermietung und Verpachtung sauber ausgewiesen
- Kurzinfos zu den Werbungskostengruppen direkt per Hover
- Reine Orientierung – das separate Anlage-V-Modul unterstützt die weitere Vorbereitung einschließlich AfA
Werbungskosten nach Anlage-V-Zeilen gruppiert
Die operative Ebene
Einnahmen, Ausgaben und Abrechnungs-Saldo im Jahresverlauf
Neben den Kennzahlen sehen Sie die monatliche Entwicklung, kategorisierte Ausgaben und den Stand Ihrer Abrechnungen.
- Monatliche Entwicklung als Balkendiagramm: Einnahmen und Ausgaben
- Ausgaben getrennt nach umlagefähigen Betriebskosten, nicht umlagefähigen Kosten und Gutschriften
- Abrechnungs-Ansicht mit Nachzahlungen, Guthaben, bereits verbuchtem und noch offenem Saldo
- Monatstabelle der Einnahmen mit Ergebnis und Jahressummenzeile
- Umschaltbare Ansichten: Übersicht, Einnahmen, Ausgaben, Finanzierung, Abrechnungen und EÜR
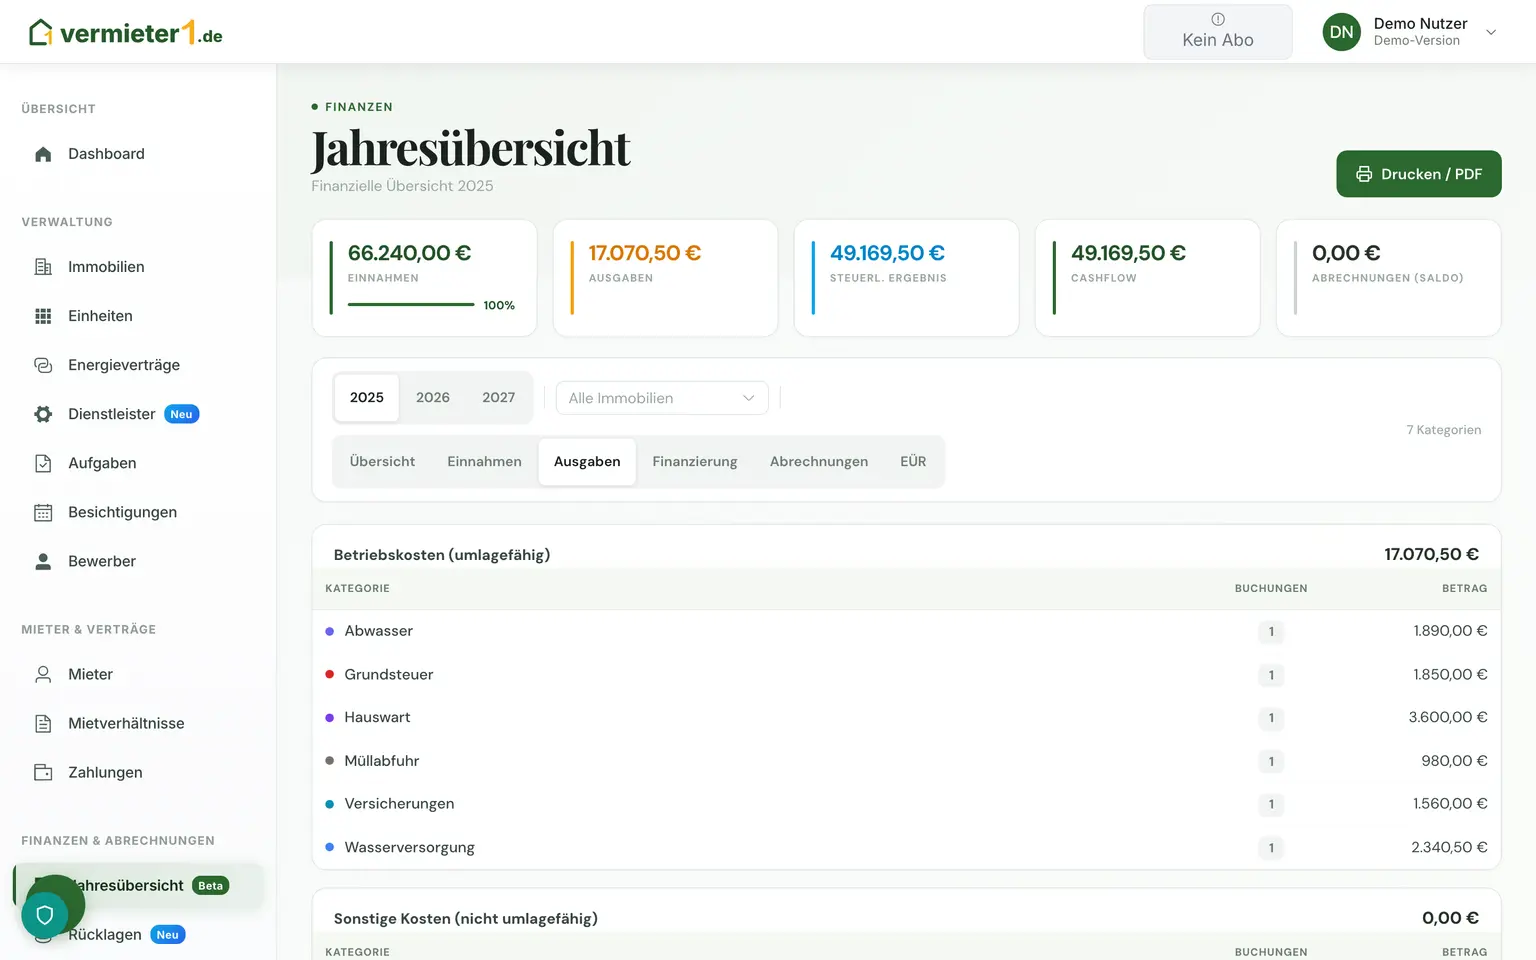
Einnahmen, Ausgaben und Saldo im Jahresverlauf
Informativ statt verfälschend
Rücklagen und Nachschüsse korrekt, aber getrennt vom Cashflow
Werterhalt und Eigenmittel werden transparent angezeigt – ohne den Cashflow oder das steuerliche Ergebnis zu verzerren.
- Instandhaltungsrücklage je Immobilie wird angezeigt, aber bewusst nicht in EÜR oder Cashflow eingerechnet
- Nachschuss-/Unterdeckungskonto weist nachgeschossenes Eigenkapital aus, ohne das steuerliche Ergebnis zu verfälschen
- Optionaler kalkulatorischer Zinssatz auf Nachschüsse rein informativ
- Verbleibende Finanzierungslücke wird transparent ausgewiesen statt still verrechnet
- Prüfen Sie Rücklagen und weitere Verpflichtungen zusätzlich zum ausgewiesenen Cashflow
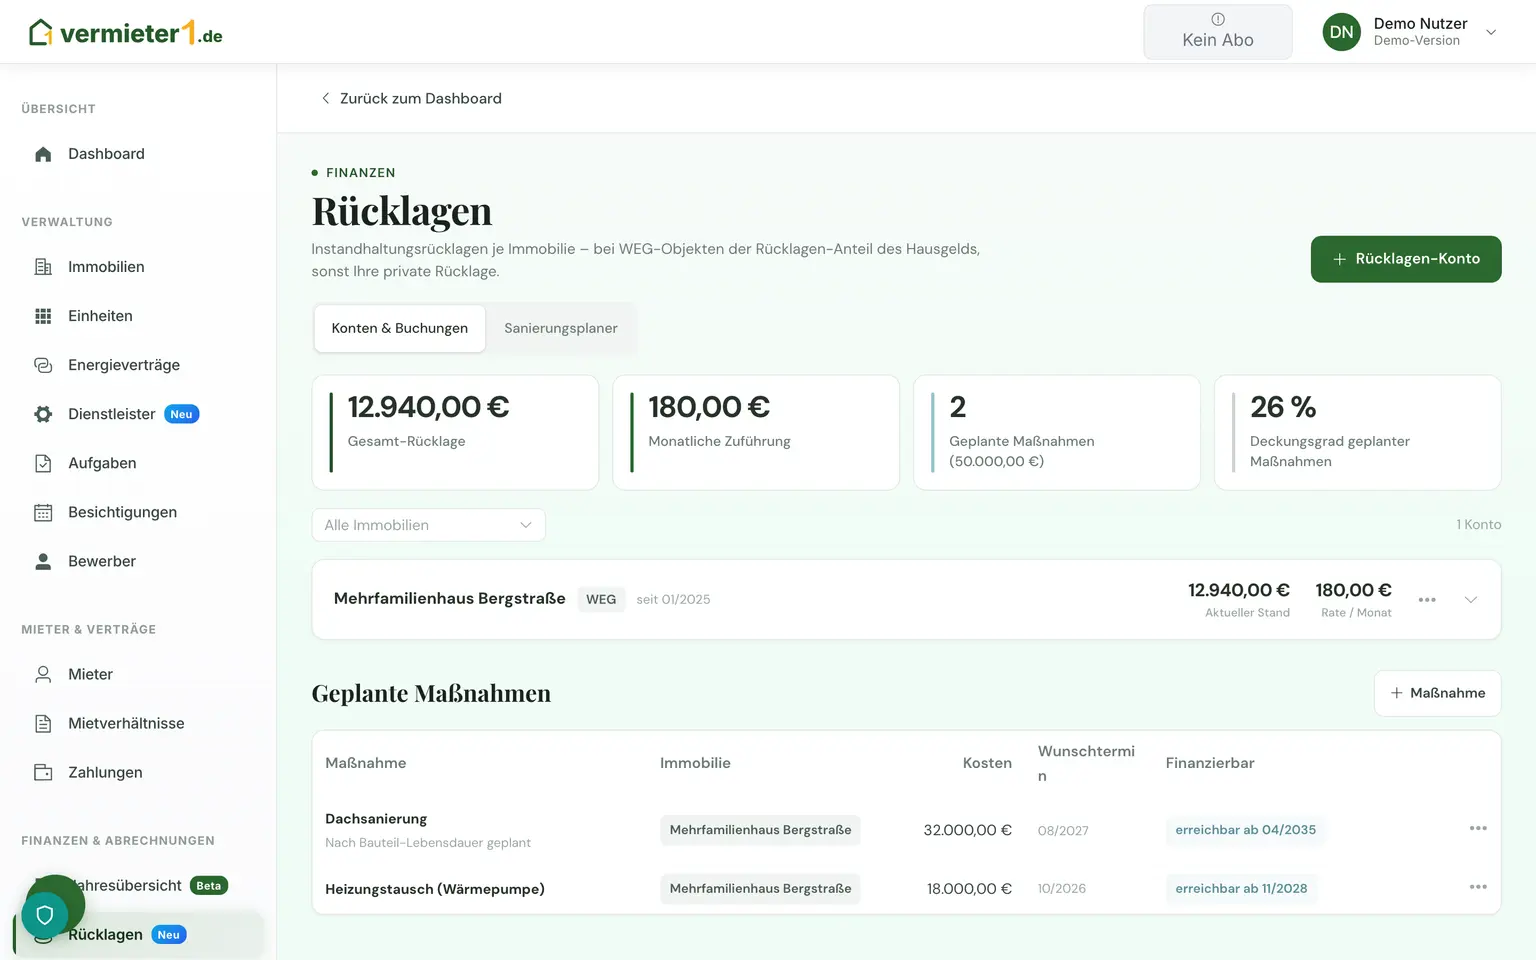
Rücklagen und Nachschüsse getrennt ausgewiesen
Auswertungen, die das Tool verlassen
Druckfertige PDF-Reports für Steuerberater und Ablage
Aus der Jahresübersicht erzeugen Sie saubere PDF-Reports – ideal zur Vorbereitung für den Steuerberater.
- Drei PDF-Reports der Jahresübersicht: Betriebskosten, EÜR und Mietzahlungen
- Druck-Dropdown direkt aus der Jahresübersicht heraus
- Mietzahlungs-Aufschlüsselung anteilig nach dem im jeweiligen Monat gültigen Mietvertrag
- Nachschüsse werden im PDF als gesonderte Hinweiszeile ausgewiesen
- Ideal als Beleg-Vorbereitung für den Steuerberater oder zur eigenen Dokumentation
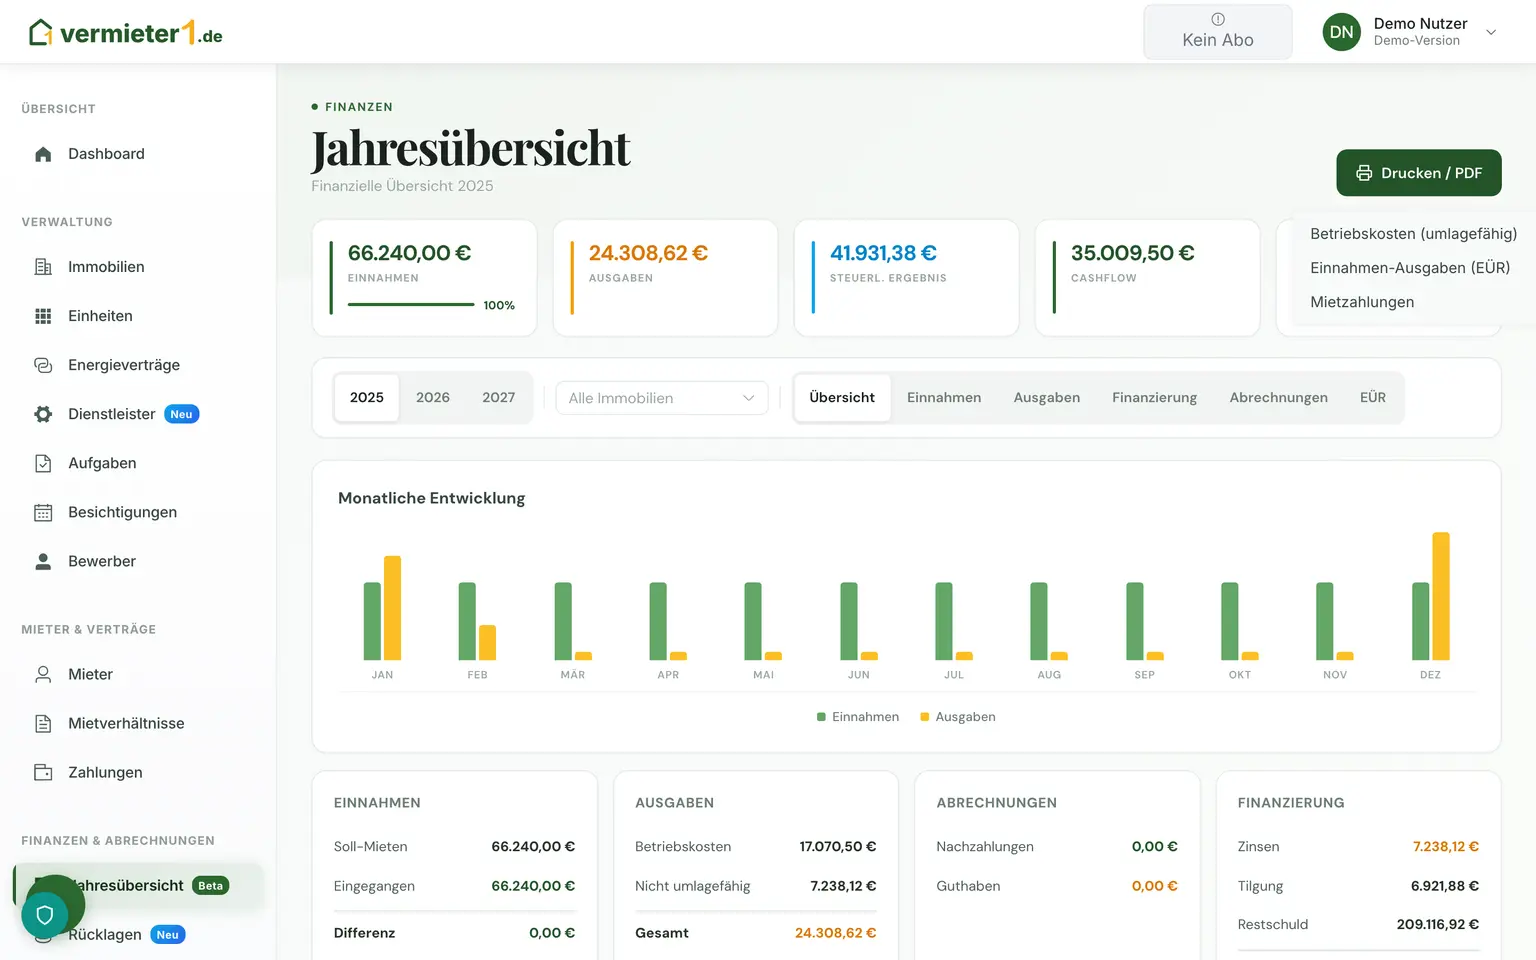
Drei druckfertige Reports per Klick
Cashflow und Steuer Ihrer Immobilie im Griff?
Cashflow, Tilgung und steuerliches Ergebnis getrennt auswerten.
Für den Vermieter-Alltag
Immobilien-Cashflow verstehen: was die Jahresübersicht zeigt
Für private Vermieter sind zwei Fragen wichtig: Welches Ergebnis ergibt sich aus den erfassten Einnahmen und Ausgaben, und wie viel Liquidität bindet die Finanzierung? Der Finanzüberblick stellt diese Perspektiven getrennt dar.
Eine Auswertung ist nur so vollständig wie ihre Daten. Nicht erfasste Kosten, fehlende Zahlungseingänge oder veraltete Darlehensangaben verändern die Aussage. Rücklagen werden separat angezeigt und nicht automatisch vom ausgewiesenen Cashflow abgezogen.
So lesen Sie Ihre Auswertung sinnvoll
1.Zeitraum und Bestand auswählen
Prüfen Sie Jahr und Immobilienfilter, bevor Sie Kennzahlen vergleichen. Ein vorläufiger Stand im laufenden Jahr ist nicht unmittelbar mit einem vollständigen Vorjahr vergleichbar. Achten Sie auf bislang erfasste Monate und nachträglich ergänzte Buchungen.
2.Zahlungen und Kosten abstimmen
Kontrollieren Sie Einnahmen, Ausgaben und offene Abrechnungssalden anhand der zugrunde liegenden Einträge. Eine erwartete Miete ist noch kein Zahlungseingang. Klären Sie fehlende oder doppelte Buchungen in dem Modul, aus dem sie übernommen wurden.
3.Finanzierung getrennt beurteilen
Für die Liquiditätsbetrachtung ist die volle Bankrate einschließlich Tilgung relevant. In der steuerlichen Vorbereitung werden Zinsen und Tilgung unterschieden. Prüfen Sie hinterlegte Darlehensdaten und ergänzen Sie Besonderheiten mit fachlicher Unterstützung.
4.Rücklagen und eigene Planung ergänzen
Beziehen Sie außerhalb der Cashflow-Kennzahl Ihre geplanten Rücklagenzuführungen und weitere finanzielle Verpflichtungen ein. Die Auswertung zeigt nicht automatisch den frei verfügbaren Betrag auf Ihrem Bankkonto und ersetzt keine vollständige Haushalts- oder Finanzplanung.
Vereinfachtes monatliches Planungsbeispiel
1.200 € Einnahmen abzüglich 250 € laufender Kosten und 700 € Bankrate ergeben 250 € rechnerischen Cashflow. Möchten Sie davon 200 € für künftige Reparaturen reservieren, verbleiben in Ihrer ergänzenden Planung 50 €. Das ist kein steuerliches Ergebnis und keine Prognose für Ihren Bestand.
Vor einer Entscheidung prüfen
- Vergleichen Sie denselben Zeitraum und denselben Bestand?
- Sind Zahlungseingänge, Kosten und Finanzierungsangaben vollständig?
- Haben Sie separat ausgewiesene Rücklagen und weitere Verpflichtungen in Ihrer Planung berücksichtigt?
Entdecken Sie weitere Funktionen
Passende nächste Schritte für Ihre Vermietung
Betriebskostenverwaltung
Rechnungen und laufende Kosten je Immobilie erfassen, Kategorien zuordnen und die spätere Nebenkostenabrechnung vorbereiten.
Mehr erfahren
Zahlungsübersicht
Alle Mietzahlungen im Blick: Erwartete, erhaltene und ausstehende Beträge. Mit Bulk-Aktionen.
Mehr erfahren
Steuervorbereitung
Vermietungsdaten für die Anlage V vorbereiten: Einnahmen, Kosten, Finanzierung und Abschreibung prüfen und Unterlagen exportieren.
Mehr erfahrenFinanzüberblick mit vermieter1.de
Cashflow und steuerliches Ergebnis getrennt sehen.
Einnahmen, laufende Kosten und Finanzierung je Immobilie auswerten.
Die Tarifübersicht zeigt den Leistungsumfang und mögliche Zusatzkosten.
Tarife und Leistungen vergleichenProduktinformationen aktualisiert am